IRS para autónomos: cálculo, escalões e como pagar menos (2026)
IRS autónomos 2026: como se calcula, escalões, modelo 130, deduções fiscais e estratégias para pagar menos legalmente. Otimize já!
É trabalhador por conta de outrem? Calcule o seu IRS automaticamente Calculadora de salário líquido para trabalhadores por conta de outrem
Como funciona o IRS para autónomos?
O IRS para autónomos funciona de forma diferente do dos trabalhadores por conta de outrem. Enquanto os trabalhadores por conta de outrem têm retenções automáticas todos os meses, os autónomos devem:
- Calcular o seu rendimento líquido (rendimentos - despesas)
- Pagar o IRS trimestralmente através do modelo 130
- Fazer a declaração anual de rendimentos (IRS)
- Ajustar contas com as Finanças (reembolso ou pagamento adicional)
Vantagem chave: Os autónomos podem deduzir despesas, o que reduz significativamente o IRS a pagar.
Escalões do IRS para autónomos (2026)
Os escalões do IRS são os mesmos para autónomos e para trabalhadores por conta de outrem, mas aplicam-se sobre o rendimento líquido (não sobre a faturação bruta):
| Rendimento líquido | Taxa estatal | Taxa autonómica (média) | Total aproximado |
|---|---|---|---|
| Até 12.450€ | 9,50% | 9,50% | 19% |
| 12.450-20.200€ | 12,00% | 12,00% | 24% |
| 20.200-35.200€ | 15,00% | 15,00% | 30% |
| 35.200-60.000€ | 18,50% | 18,50% | 37% |
| 60.000-300.000€ | 22,50% | 22,50% | 45% |
| Mais de 300.000€ | 24,50% | 22,50% | 47% |
Importante: A taxa autonómica varia consoante a comunidade autónoma. Madrid tem taxas mais baixas, a Catalunha mais altas.
Rendimento líquido: a chave do IRS de autónomos
Ao contrário dos trabalhadores por conta de outrem, os autónomos pagam IRS sobre o rendimento líquido, não sobre os rendimentos brutos.
Fórmula básica
Rendimento líquido = Rendimentos - Despesas dedutíveis
Exemplo prático
Se faturar 40.000€ por ano e tiver 10.000€ de despesas dedutíveis:
- Rendimento líquido: 40.000€ - 10.000€ = 30.000€
- IRS a pagar: ≈6.500€ (sobre 30.000€, não sobre 40.000€)
Poupança: Ao deduzir 10.000€ em despesas, poupa ≈3.000€ em IRS (30% de 10.000€).
Autónomo vs Conta de Outrem: Quem paga mais IRS?
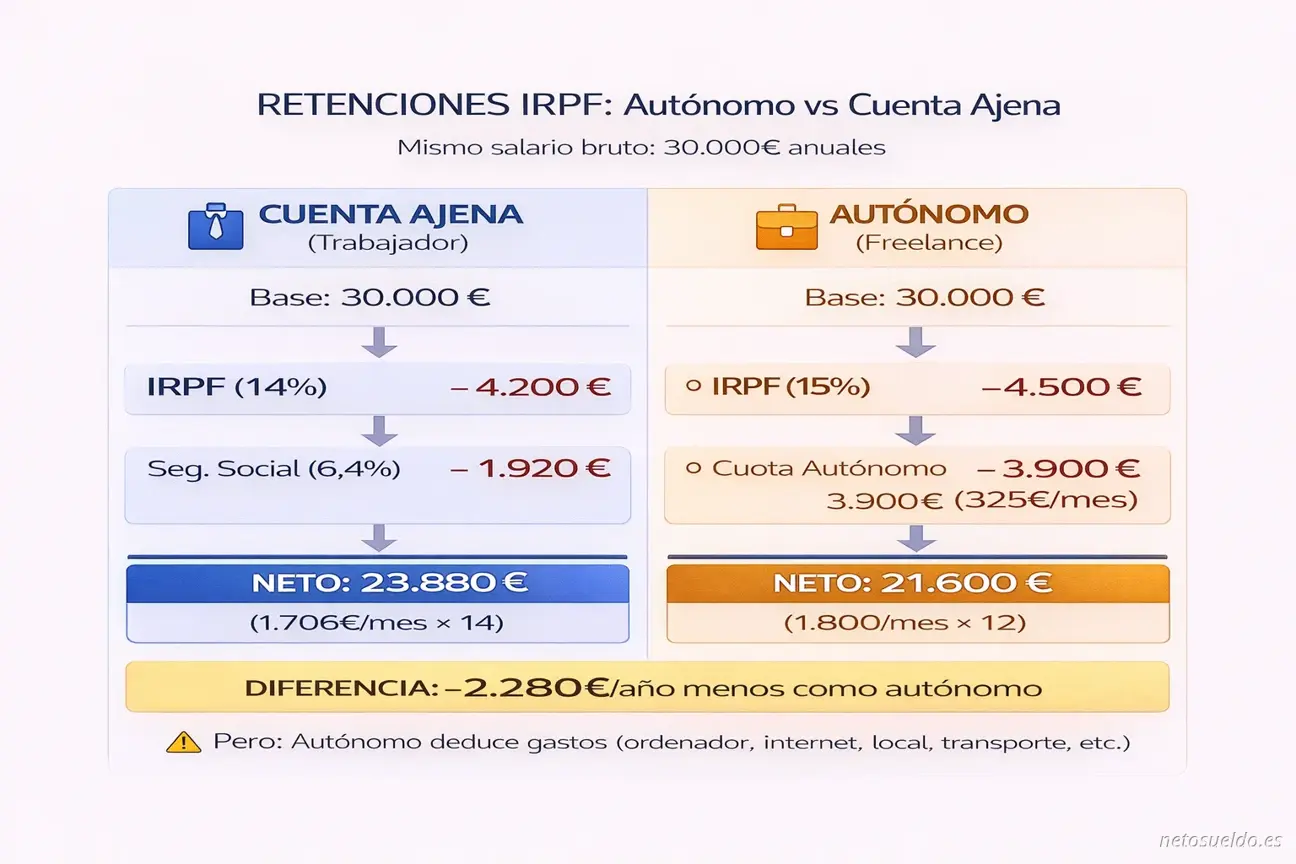
Como pode ver, com o mesmo salário bruto, um autónomo paga mais no total (quota + IRS) que um trabalhador por conta de outrem. No entanto, a chave está em maximizar as deduções para reduzir o rendimento líquido.
Despesas dedutíveis que reduzem o seu IRS
Todas estas despesas subtraem-se dos seus rendimentos e reduzem o IRS:
Despesas 100% dedutíveis
Quota de autónomos (Segurança Social) Gestoria e assessoria fiscalMaterial de escritório (computador, software, papelaria) Arrendamento de escritório ou coworkingInternet e telefone (se para uso exclusivo profissional) Publicidade e marketing (web, Google Ads, panfletos) Formação profissional (cursos, mestrados, livros técnicos) Viagens de trabalho (transporte, hotel, ajudas de custo) Seguros profissionais (RC, multirrisco negócio) Consumos de escritório (luz, água, se for local comercial) Encargos financeiros (juros de empréstimos para o negócio) Amortização de equipamentos (computadores, maquinaria)
Despesas parcialmente dedutíveis (trabalho a partir de casa)
Se trabalhar a partir de casa, pode deduzir 30% de:
Consumos (luz, água, gas) Internet e telefoneCondomínioIBI (Imposto sobre Bens Imóveis)
Exemplo: Se pagar 100€/mês de luz, pode deduzir 30€/mês = 360€/ano.
Despesas NÃO dedutíveis
Roupa pessoal (salvo uniformes profissionais específicos) Refeições diárias (salvo em viagens de trabalho) Multas de trânsito Despesas pessoais sem relação com a atividade Imposto sobre as sociedades (se for autónomo pessoa singular)
Conselho: Guarde todas as faturas e recibos. Sem comprovativo, não é dedutível.
Modelo 130: pagamentos fracionados trimestrais
O modelo 130 é a declaração trimestral do IRS para autónomos. Apresenta-se 4 vezes por ano:
Calendário do modelo 130 (2026)
| Trimestre | Período | Data limite de apresentação |
|---|---|---|
| 1T | Janeiro-Março | 1-22 de abril |
| 2T | Abril-Junho | 1-22 de julho |
| 3T | Julho-Setembro | 1-22 de outubro |
| 4T | Outubro-Dezembro | 1-30 de janeiro de 2026 |
Como calcular o modelo 130
IRS a pagar = (Rendimentos do trimestre - Despesas do trimestre) × 20%
Importante: Subtrai os pagamentos do trimestre anterior.
Exemplo prático: cálculo do 1º trimestre
Suponhamos que no primeiro trimestre (janeiro-março):
- Rendimentos: 12.000€
- Despesas dedutíveis: 3.000€
Cálculo:
- Rendimento líquido: 12.000€ - 3.000€ = 9.000€
- IRS trimestral: 9.000€ × 20% = 1.800€ a pagar
Exemplo prático: cálculo do 2º trimestre
No segundo trimestre (abril-junho):
- Rendimentos acumulados (jan-jun): 25.000€
- Despesas acumuladas (jan-jun): 6.500€
- Pago no 1T: 1.800€
Cálculo:
- Rendimento líquido acumulado: 25.000€ - 6.500€ = 18.500€
- IRS acumulado (20%): 18.500€ × 20% = 3.700€
- Já pago no 1T: -1.800€
- A pagar no 2T: 1.900€
Retenção de IRS ao faturar
Quando faturar a empresas espanholas, pode aplicar retenção de IRS na fatura:
Taxas de retenção habituais
- Retenção geral: 15%
- Novos autónomos (primeiros 3 anos): 7%
- Retenção agrícola/pecuária: 1-2%
- Retenção profissional (arquitetos, advogados): 15-19%
O que significa faturar com retenção?
Se faturar 1.000€ + IVA com retenção de 15%:
- Cliente paga: 1.000€ + 210€ (IVA 21%) - 150€ (retenção 15%) = 1.060€
- O senhor recebe: 1.060€
- Cliente entrega nas Finanças por si: 150€
Vantagens de faturar com retenção
Não paga o modelo 130 (trimestral) → melhor fluxo de caixa O cliente adianta o seu IRS às Finanças Menos burocracia administrativa Ajusta contas na declaração anual
Quando NÃO deve faturar com retenção
Clientes particulares (pessoas singulares) Clientes fora de Espanha (UE ou internacional) Primeiros 3 anos como autónomo (pode aplicar 7% em vez de 15%)
Declaração de Rendimentos anual (IRS): ajuste final
Em abril-junho do ano seguinte, faz a declaração de IRS (modelo 100). Aqui a Autoridade Tributária:
- Calcula o IRS real segundo o seu rendimento líquido total do ano
- Compara com o que já pagou (modelo 130 ou retenções)
- Reembolsa dinheiro se pagou a mais
- Cobra se pagou a menos
Exemplo: declaração anual completa
Dados do ano:
- Faturação total: 45.000€
- Despesas dedutíveis: 11.000€
- Rendimento líquido: 34.000€
IRS trimestral pago (modelo 130):
- 1T: 1.600€
- 2T: 1.700€
- 3T: 1.750€
- 4T: 1.800€
- Total pago: 6.850€
IRS real (segundo escalões):
- Primeiros 12.450€ a 19%: 2.365€
- De 12.450€ a 20.200€ a 24%: 1.860€
- De 20.200€ a 34.000€ a 30%: 4.140€
- Total IRS real: 8.365€
Resultado:
- IRS real: 8.365€
- Já pago: 6.850€
- A pagar em junho: 1.515€
Estratégias legais para pagar menos IRS
1. Maximize as despesas dedutíveis
Antes de terminar o ano:
- Compre equipamentos necessários (computador, software)
- Pague cursos de formação
- Adiante despesas recorrentes (assessoria, seguros)
- Renove o material de escritório
Poupança potencial: 30-37% da despesa (segundo o seu IRS marginal)
2. Contribua mais para a Segurança Social
Aumentar a sua base de contribuição:
- Reduz o rendimento líquido → menor IRS
- Melhora a sua reforma futura
- Paga uma quota mensal maior
Exemplo: Contribuir mais 200€/mês = 2.400€/ano dedutíveis = ≈720€ menos de IRS (30%)
3. Plano de pensões
Entregas em planos de pensões:
- Limite dedutível: 1.500€/ano
- Poupança fiscal: ≈450€ (se IRS marginal for 30%)
4. Sociedade Limitada (SL)
Se faturar mais de 60.000-70.000€/ano, criar uma SL pode ser interessante:
Autónomo:
- Rendimento: 70.000€
- IRS (≈37-40%): ≈26.000€
SL:
- Lucro: 70.000€
- Imposto sobre as sociedades (25%): 17.500€
- Receba um salário (otimizado fiscalmente)
- Poupança potencial: 4.000-8.000€/ano
Importante: A SL tem custos adicionais (gestão, contabilidade).
5. Aplique a retenção reduzida (primeiros 3 anos)
Se for autónomo há menos de 3 anos:
- Aplique a retenção de 7% em vez de 15%
- Melhor fluxo de caixa
- Pague o ajuste na declaração anual
6. Fature no final do ano vs janeiro
Se faturar a 31 de dezembro:
- Tributa na declaração desse ano (próximo abril)
Se faturar a 2 de janeiro:
- Tributa na declaração do ano seguinte (daqui a 16 meses)
Vantagem: Atrasa o pagamento do IRS sem fazer nada de ilegal.
7. Deduza corretamente o trabalho a partir de casa
Se trabalhar em casa, deduza 30% de:
- Luz, água, gás, internet
- IBI, condomínio
Exemplo: Gastos de 200€/mês → dedução de 60€/mês = 720€/ano → poupança ≈216€ de IRS
Diferenças IRS autónomos vs trabalhadores por conta de outrem
| Aspeto | Autónomo | Trabalhador por Conta de Outrem |
|---|---|---|
| Cálculo | Sobre o rendimento líquido | Sobre o salário bruto |
| Pagamento | Trimestral (modelo 130) | Retenção mensal automática |
| Despesas dedutíveis | Muitas (computador, formação, etc.) | Muito limitadas |
| Declaração | Obrigatória sempre | Por vezes não obrigatória |
| Otimização | Alta (muitas estratégias) | Baixa (poucas opções) |
Salário líquido sendo freelance vs trabalhador por conta de outrem
Conclusão
O IRS para autónomos calcula-se sobre o rendimento líquido (rendimentos - despesas), o que permite reduzir significativamente a fatura fiscal.
Chaves para pagar menos IRS:
- Deduza todas as despesas possíveis (guarde faturas)
- Apresente o modelo 130 a tempo
- Considere faturar com retenção
- Otimize fiscalmente (plano de pensões, contribuição maior)
- Consulte um consultor fiscal (poupança de 2.000-5.000€/ano)
Se é trabalhador por conta de outrem e quer comparar:
Calcule o seu salário líquido como trabalhador por conta de outrem
Guias relacionadas
Perguntas frequentes
Calcule o seu salário líquido agora
Obtenha o seu resultado personalizado em menos de 1 minuto