IRPEF per autonomi: calcolo, scaglioni e come pagare meno (2026)
IRPEF autonomi 2026: come si calcola, scaglioni, modello 130, detrazioni fiscali e strategie per pagare meno legalmente. Ottimizza subito!
Sei un dipendente? Calcola la tua IRPEF automaticamente Calcolatore dello stipendio netto per dipendenti
Come funziona l'IRPEF per gli autonomi?
L'IRPEF per gli autonomi funziona diversamente da quella dei dipendenti. Mentre i lavoratori dipendenti hanno ritenute automatiche ogni mese, gli autonomi devono:
- Calcolare il proprio reddito netto (incassi - spese)
- Pagare l'IRPEF trimestralmente tramite il modello 130
- Fare la dichiarazione annuale dei redditi
- Conguagliare i conti con il fisco (rimborso o pagamento aggiuntivo)
Vantaggio chiave: Gli autonomi possono dedurre spese, il che riduce significativamente l'IRPEF da pagare.
Scaglioni IRPEF per autonomi (2026)
Gli scaglioni IRPEF sono gli stessi per autonomi e dipendenti, ma si applicano sul reddito netto (non sul fatturato lordo):
| Reddito netto | Aliquota statale | Aliquota regionale (media) | Totale approssimativo |
|---|---|---|---|
| Fino a 12.450€ | 9,50% | 9,50% | 19% |
| 12.450-20.200€ | 12,00% | 12,00% | 24% |
| 20.200-35.200€ | 15,00% | 15,00% | 30% |
| 35.200-60.000€ | 18,50% | 18,50% | 37% |
| 60.000-300.000€ | 22,50% | 22,50% | 45% |
| Oltre 300.000€ | 24,50% | 22,50% | 47% |
Importante: L'aliquota regionale varia in base alla comunità autonoma. Madrid ha aliquote più basse, Catalogna più alte.
Reddito netto: la chiave dell'IRPEF degli autonomi
A differenza dei dipendenti, gli autonomi pagano l'IRPEF sul reddito netto, non sugli incassi lordi.
Formula base
Reddito netto = Incassi - Spese deducibili
Esempio pratico
Se fatturi 40.000€ all'anno e hai 10.000€ di spese deducibili:
- Reddito netto: 40.000€ - 10.000€ = 30.000€
- IRPEF da pagare: ≈6.500€ (su 30.000€, non su 40.000€)
Risparmio: Deducendo 10.000€ di spese, risparmi ≈3.000€ di IRPEF (30% di 10.000€).
Autonomo vs Dipendente: chi paga più IRPEF?
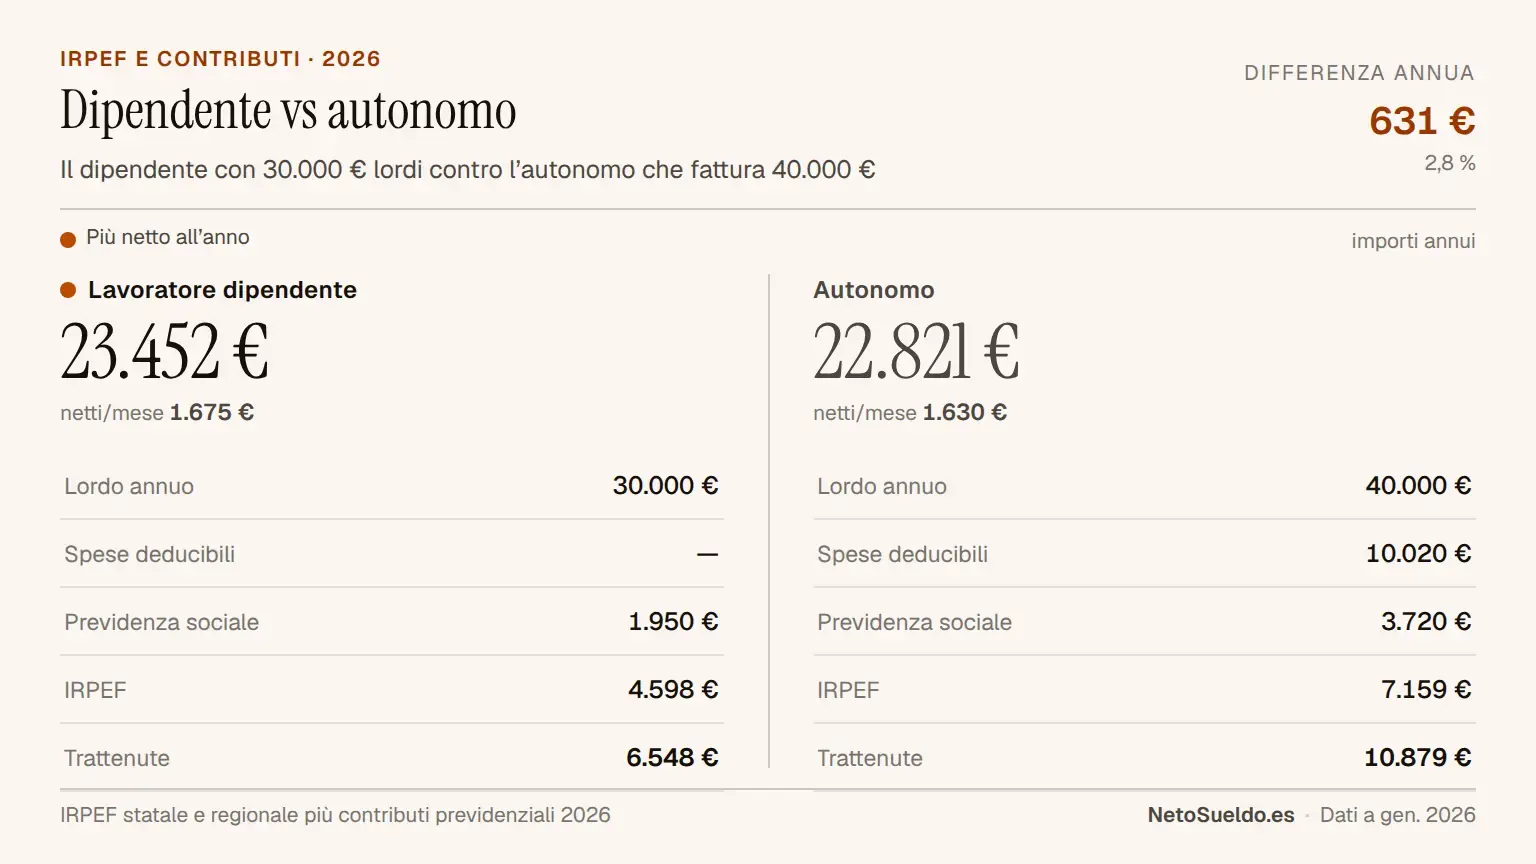
Come puoi vedere, a parità di stipendio lordo, un autonomo paga di più in totale (quota + IRPEF) rispetto a un dipendente. Tuttavia, la chiave sta nel massimizzare le deduzioni per ridurre il reddito netto.
Spese deducibili che riducono la tua IRPEF
Tutte queste spese si sottraggono dai tuoi incassi e riducono l'IRPEF:
Spese deducibili al 100%
Quota autonomi (previdenza sociale) Consulente fiscale e contabileMateriale da ufficio (computer, software, cancelleria) Affitto ufficio o coworkingInternet e telefonia (se a uso esclusivo professionale) Pubblicità e marketing (sito web, Google Ads, volantini) Formazione professionale (corsi, master, libri tecnici) Viaggi di lavoro (trasporti, hotel, diarie) Assicurazioni professionali (RC, multirischi aziendale) Utenze dell'ufficio (luce, acqua, se è un locale commerciale) Oneri finanziari (interessi di prestiti per l'attività) Ammortamento delle attrezzature (computer, macchinari)
Spese parzialmente deducibili (lavoro da casa)
Se lavori da casa, puoi dedurre il 30% di:
Utenze (luce, acqua, gas) Internet e telefonoSpese condominialiIBI (imposta sugli immobili)
Esempio: Se paghi 100€/mese di luce, puoi dedurre 30€/mese = 360€/anno.
Spese NON deducibili
Vestiti personali (salvo uniformi professionali specifiche) Pasti quotidiani (salvo viaggi di lavoro) Multe stradali Spese personali senza relazione con l'attività Imposta sulle società (se sei autonomo persona fisica)
Consiglio: Conserva tutte le fatture e gli scontrini. Senza giustificativo, non è deducibile.
Modello 130: acconti trimestrali
Il modello 130 è la dichiarazione trimestrale dell'IRPEF per autonomi. Si presenta 4 volte all'anno:
Calendario del modello 130 (2026)
| Trimestre | Periodo | Scadenza di presentazione |
|---|---|---|
| 1T | Gennaio-Marzo | 1-22 aprile |
| 2T | Aprile-Giugno | 1-22 luglio |
| 3T | Luglio-Settembre | 1-22 ottobre |
| 4T | Ottobre-Dicembre | 1-30 gennaio 2026 |
Come calcolare il modello 130
IRPEF da pagare = (Incassi del trimestre - Spese del trimestre) × 20%
Importante: Si sottraggono gli acconti del trimestre precedente.
Esempio pratico: calcolo del 1° trimestre
Supponiamo che nel primo trimestre (gennaio-marzo):
- Incassi: 12.000€
- Spese deducibili: 3.000€
Calcolo:
- Reddito netto: 12.000€ - 3.000€ = 9.000€
- IRPEF trimestrale: 9.000€ × 20% = 1.800€ da pagare
Esempio pratico: calcolo del 2° trimestre
Nel secondo trimestre (aprile-giugno):
- Incassi cumulati (gen-giu): 25.000€
- Spese cumulate (gen-giu): 6.500€
- Pagato nel 1T: 1.800€
Calcolo:
- Reddito netto cumulato: 25.000€ - 6.500€ = 18.500€
- IRPEF cumulata (20%): 18.500€ × 20% = 3.700€
- Già pagato nel 1T: -1.800€
- Da pagare nel 2T: 1.900€
Ritenuta IRPEF in fattura
Quando fatturi ad aziende spagnole, puoi applicare la ritenuta IRPEF:
Aliquote di ritenuta abituali
- Ritenuta generale: 15%
- Nuovi autonomi (primi 3 anni): 7%
- Ritenuta agricola/zootecnica: 1-2%
- Ritenuta professionale (architetti, avvocati): 15-19%
Cosa significa fatturare con ritenuta?
Se fatturi 1.000€ + IVA con ritenuta del 15%:
- Il cliente paga: 1.000€ + 210€ (IVA 21%) - 150€ (ritenuta 15%) = 1.060€
- Tu ricevi: 1.060€
- Il cliente versa al fisco per te: 150€
Vantaggi di fatturare con ritenuta
Non paghi il modello 130 (trimestrale) → migliore flusso di cassa Il cliente anticipa la tua IRPEF al fisco Meno adempimenti amministrativi Conguagli i conti nella dichiarazione annuale
Quando NON devi fatturare con ritenuta
Clienti privati (persone fisiche) Clienti fuori dalla Spagna (UE o internazionali) Primi 3 anni come autonomo (puoi applicare il 7% invece del 15%)
Dichiarazione dei redditi annuale: conguaglio finale
Ad aprile-giugno dell'anno successivo, fai la dichiarazione dei redditi (modello 100). Qui il fisco:
- Calcola l'IRPEF reale in base al tuo reddito netto totale dell'anno
- La confronta con quanto hai pagato (modello 130 o ritenute)
- Ti rimborsa se hai pagato troppo
- Ti addebita se hai pagato troppo poco
Esempio: dichiarazione annuale completa
Dati dell'anno:
- Fatturato totale: 45.000€
- Spese deducibili: 11.000€
- Reddito netto: 34.000€
IRPEF trimestrale pagata (modello 130):
- 1T: 1.600€
- 2T: 1.700€
- 3T: 1.750€
- 4T: 1.800€
- Totale pagato: 6.850€
IRPEF reale (secondo gli scaglioni):
- Primi 12.450€ al 19%: 2.365€
- Da 12.450€ a 20.200€ al 24%: 1.860€
- Da 20.200€ a 34.000€ al 30%: 4.140€
- IRPEF reale totale: 8.365€
Risultato:
- IRPEF reale: 8.365€
- Già pagato: 6.850€
- Da pagare a giugno: 1.515€
Strategie legali per pagare meno IRPEF
1. Massimizza le spese deducibili
Prima di chiudere l'anno:
- Acquista le attrezzature necessarie (computer, software)
- Paga corsi di formazione
- Anticipa spese ricorrenti (consulente, assicurazioni)
- Rinnova il materiale da ufficio
Risparmio potenziale: 30-37% della spesa (a seconda della tua IRPEF marginale)
2. Versa più contributi previdenziali
Aumentare la tua base contributiva:
- Riduce il reddito netto → meno IRPEF
- Migliora la tua pensione futura
- Paghi una quota mensile più alta
Esempio: Versare 200€/mese in più = 2.400€/anno deducibili = ≈720€ di IRPEF in meno (30%)
3. Piano pensionistico
Versamenti a piani pensionistici:
- Limite deducibile: 1.500€/anno
- Risparmio fiscale: ≈450€ (se IRPEF marginale 30%)
4. Società a responsabilità limitata (SL)
Se fatturi più di 60.000-70.000€/anno, creare una SL può convenire:
Autonomo:
- Reddito: 70.000€
- IRPEF (≈37-40%): ≈26.000€
SL:
- Utile: 70.000€
- Imposta sulle società (25%): 17.500€
- Ti paghi uno stipendio (ottimizzato fiscalmente)
- Risparmio potenziale: 4.000-8.000€/anno
Importante: La SL comporta costi aggiuntivi (consulente, contabilità).
5. Applica la ritenuta ridotta (primi 3 anni)
Se sei autonomo da meno di 3 anni:
- Applica la ritenuta del 7% invece del 15%
- Migliore flusso di cassa
- Paghi il conguaglio nella dichiarazione annuale
6. Fattura a fine anno vs gennaio
Se fatturi il 31 dicembre:
- Paghi le imposte nella dichiarazione di quell'anno (aprile successivo)
Se fatturi il 2 gennaio:
- Paghi le imposte nella dichiarazione dell'anno successivo (entro 16 mesi)
Vantaggio: Ritardi il pagamento dell'IRPEF senza violare nulla.
7. Deduçi correttamente il lavoro da casa
Se lavori da casa, deduci il 30% di:
- Luce, acqua, gas, internet
- IBI, spese condominiali
Esempio: Spese di 200€/mese → deduzione di 60€/mese = 720€/anno → risparmio ≈216€ di IRPEF
Differenze IRPEF autonomi vs dipendenti
| Aspetto | Autonomo | Dipendente |
|---|---|---|
| Calcolo | Sul reddito netto | Sullo stipendio lordo |
| Pagamento | Trimestrale (modello 130) | Ritenuta mensile automatica |
| Spese deducibili | Molte (computer, formazione, ecc.) | Molto limitate |
| Dichiarazione | Obbligatoria sempre | A volte non obbligatoria |
| Ottimizzazione | Alta (molte strategie) | Bassa (poche opzioni) |
Stipendio netto da freelance vs dipendente
Conclusione
L'IRPEF per gli autonomi si calcola sul reddito netto (incassi - spese), il che permette di ridurre significativamente il conto fiscale.
Chiavi per pagare meno IRPEF:
- Deduçi tutte le spese possibili (conserva le fatture)
- Presenta il modello 130 in tempo
- Valuta di fatturare con ritenuta
- Ottimizza fiscalmente (piano pensionistico, contributi maggiori)
- Consulta un consulente fiscale (risparmio di 2.000-5.000€/anno)
Se sei un dipendente e vuoi confrontare:
Calcola il tuo stipendio netto come dipendente
Guide correlate
Domande frequenti
Calcola ora il tuo stipendio netto
Ottieni il tuo risultato personalizzato in meno di 1 minuto